

RBI ने बँकांसाठी बदलला मोठा नियम, तुमच्या खात्यावर काय होणार परिणाम ?
RBI ने आजपासूनच बँकासाठी नवे नियम लागू केले आहेत. ज्यांच्यामुळे आता बँकांना 16 ऑक्टोबरपासून रोज 99% CRR राखीव ठेवावा लागेल, याचा सर्वसामान्य ग्राहकांच्या खात्यांवर काय परिणाम होणार आहे हे पाहूयात...
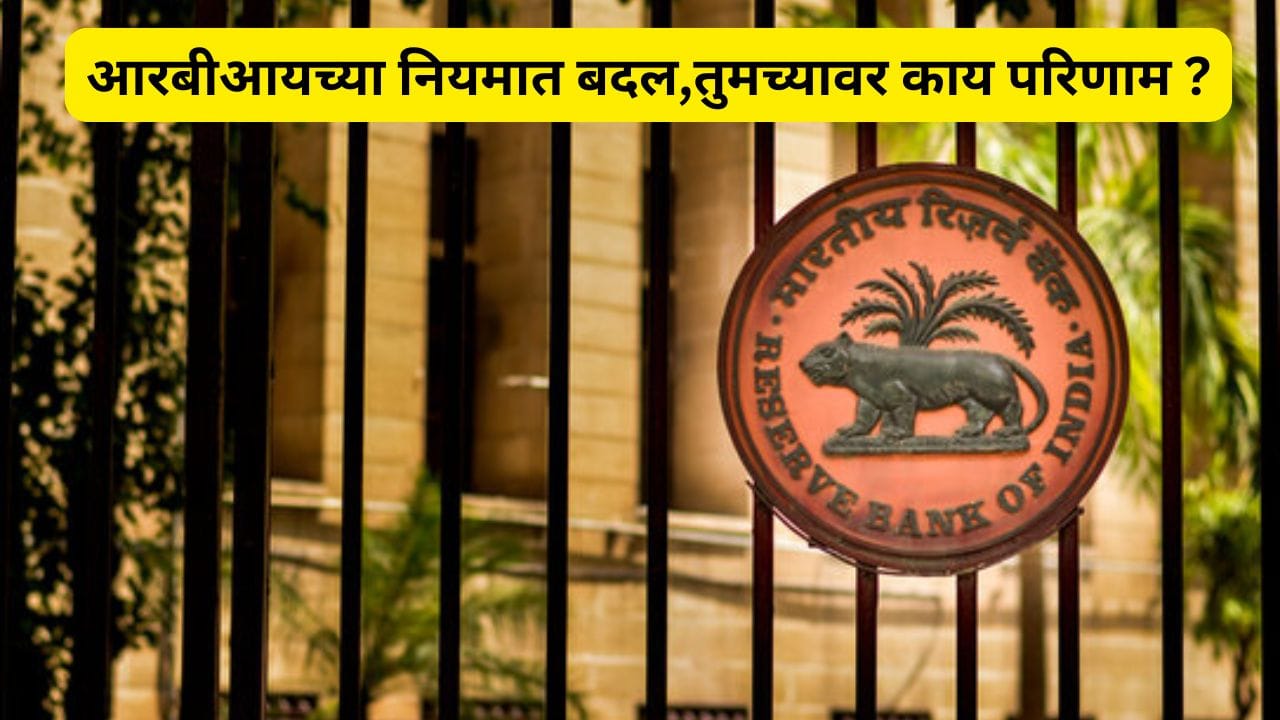

भारतीय रिझर्व्ह बँकने ( RBI ) बँकासाठी रोकड बाळगण्यासंदर्भात नियमात बदल केला आहे. हे नियम शुक्रवार १६ ऑक्टोबरपासून लागू झाले आहेत.ज्यांतर्गत बँकांना दर दिवशी आपल्या निश्चित कॅश रिझर्व्हच्या किमान ९९ टक्के रक्कम रिझर्व्ह बँकेजवळ ठेवावी लागणार आहे. आधी ही मर्यादा ९० टक्के होती. या बदलाचा हेतू बँकींग सिस्टीममध्ये सध्याच्या अस्तित्व असलेल्या एक्स्ट्रा कॅशला नियंत्रित करणे हा आहे.
मात्र, आरबीआयने CRR च्या मूळ दरात कोणताही बदल केलेला नाही. बदल केवळ या गोष्टीत झाला आहे की बँकांना रोज किती रक्कम रिझर्व्हमध्ये ठेवावी लागणार आहे. परंतू सर्वात मोठा प्रश्न हा आहे की या नव्या नियमाने ग्राहकांवर काय परिणाम होणार आहे ?
आरबीआयचा नवीन नियम काय ?
आरबीआयने बँकांसाठी दैनंदिन ( CRR ) सीआरआरचे नियम थोडे सक्त केले आहेत. नवीन नियमानुसार, बँकांना १५ दिवसांच्या कालावधीत दररोज त्यांच्या आवश्यक सीआरआरपैकी किमान ९९% राखीव निधी ठेवावा लागेल. यापूर्वी, बँका कोणत्याही दिवशी त्यांच्या आवश्यक राखीव निधीपैकी ९०% राखीव निधी ठेवू शकत होत्या. त्यांना त्यानंतरच्या दिवसांमध्ये अतिरिक्त निधी ठेवून आवश्यक राखीव निधी पुन्हा आरबीआयला भरण्याची परवानगी होती. आता, बँकांना या बाबतीत पूर्वीपेक्षा कमी लवचिकता असेल.
सर्वसामान्य ग्राहकांवर याचा काय परिणाम?
या नियमामुळे ग्राहकांच्या बँक खात्यांत जमा होणाऱ्या रकमेत कोणताही थेट परिणाम होणार नाही. आरबीआयने ना मूळ CRR दरात वाढ केली आहे, ना ग्राहकांच्या खात्यातून निधी कपात करण्यासाठी कोणतेही नियम लागू केले आहेत. मात्र, बँकिंग प्रणालीतील बदलत्या तरलतेच्या परिस्थितीमुळे भविष्यात बँकांच्या निधी खर्चावर आणि कर्ज देण्याच्या क्षमतेवर परिणाम होऊ शकतो. या परिणामाची व्याप्ती बाजारातील परिस्थिती आणि बँकांच्या स्थितीवर अवलंबून असेल.
बँकांवर याचा काय परिणाम ?
नवीन नियमानुसार बँकांना त्यांच्या दैनंदिन रोख व्यवस्थापनाकडे अधिक लक्ष द्यावे लागेल. पूर्वीप्रमाणे, त्यांना एका विशिष्ट दिवशी थोडी राखीव रक्कम ठेवून नंतर ती पुन्हा भरता येणार नाही.यामुळे बँकांसाठी दररोज उपलब्ध असलेल्या रोख रकमेचे व्यवस्थापन करणे काहीसे अधिक कठीण होऊ शकते.मात्र, याचा प्रत्यक्ष परिणाम प्रत्येक बँकेच्या रोख रक्कम स्थितीवर अवलंबून असेल.